Des agents IA qui administrent chaque prêt de votre portefeuille
Les agents d'administration des prêts de Sphera font le travail que fait aujourd'hui une équipe d'administration des prêts : ils surveillent chaque prêt selon ses modalités, mènent les revues annuelles, répondent aux emprunteurs et relancent les paiements en retard. Votre équipe approuve ce qui compte et s'occupe des exceptions.
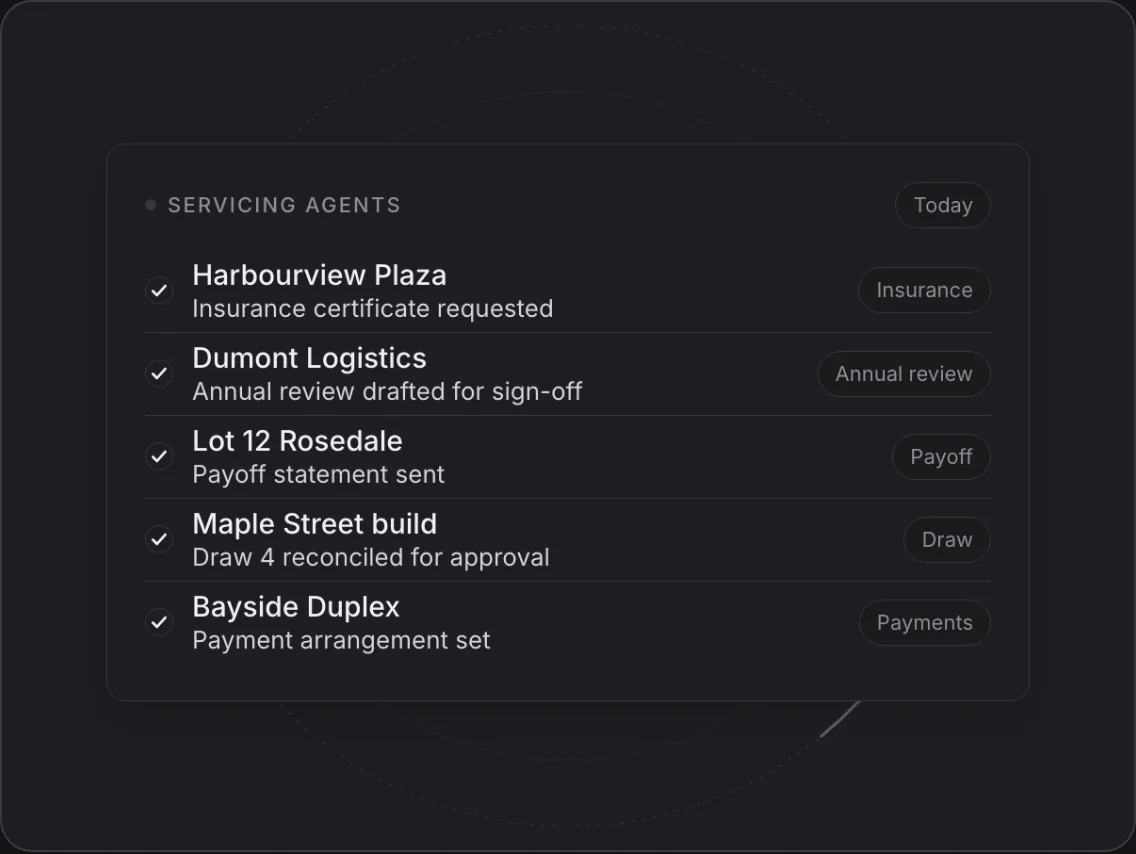
Le travail d'administration des prêts, du financement au remboursement
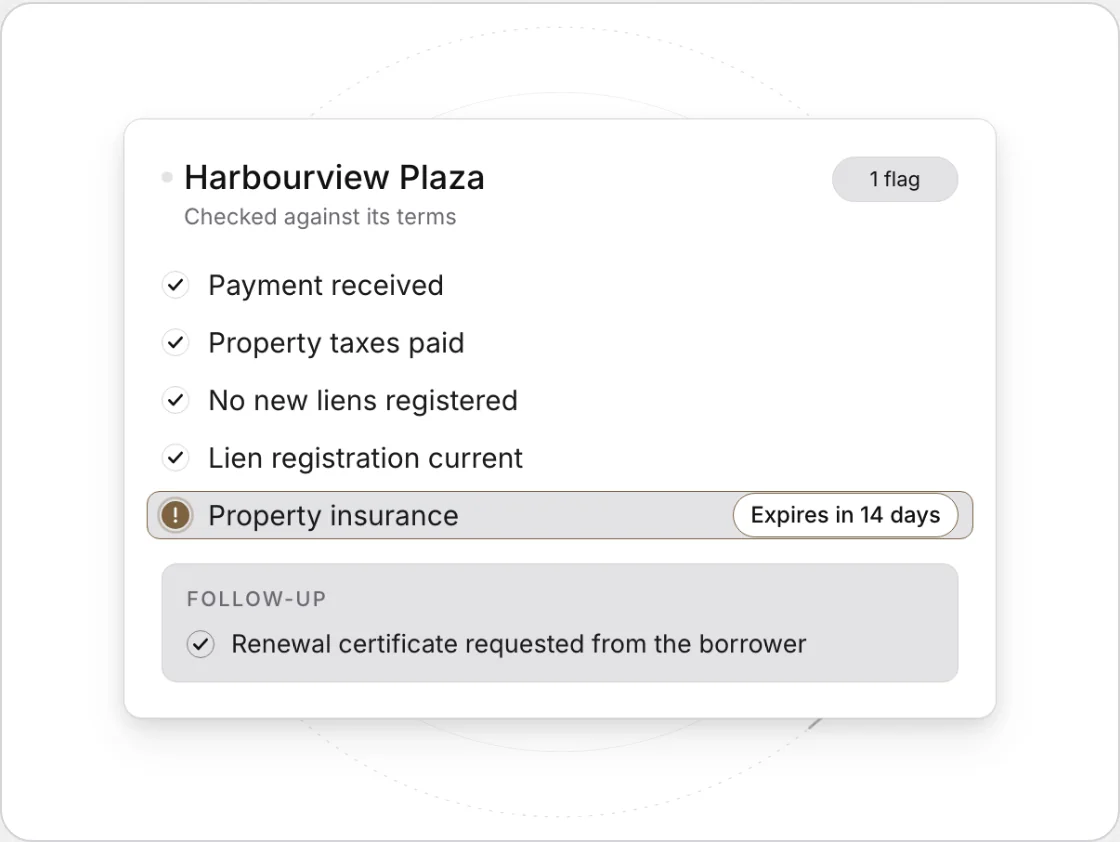
Chaque prêt vérifié selon ses modalités
Paiements, assurances, taxes foncières et sûretés
Les agents vérifient chaque paiement selon le billet, confirment que l'assurance est en vigueur et que les taxes foncières sont payées, et surveillent les nouvelles sûretés et les inscriptions qui arrivent à échéance, comme les renouvellements UCC (continuations) aux États-Unis et les renouvellements PPSA au Canada.
Déboursés et réserves
Sur les prêts à la construction, les agents rapprochent les factures et le rapport d'inspection de chaque demande de déboursé du budget approuvé, et suivent la réserve d'intérêts. Votre équipe approuve chaque déboursé avant la libération des fonds.
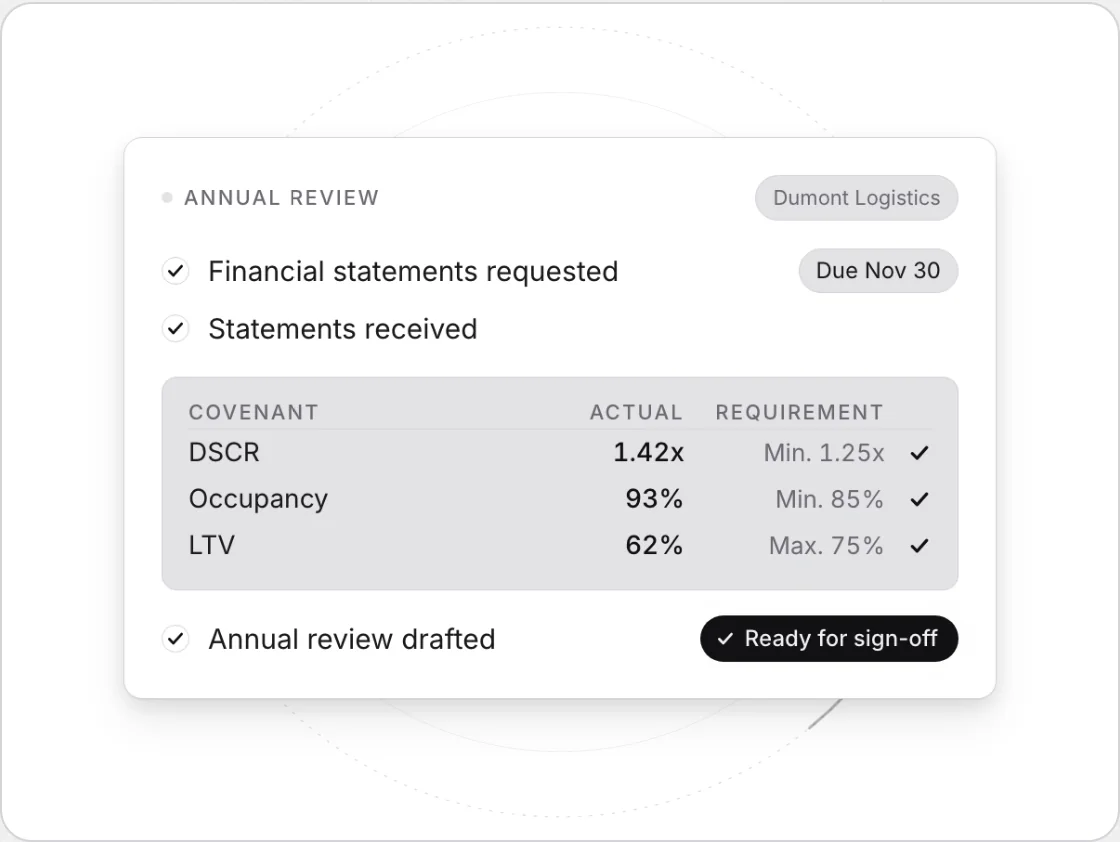
Des revues annuelles qui se préparent d'elles-mêmes
États demandés à leur échéance
Les agents tiennent l'échéancier de ce que chaque emprunteur doit vous fournir et à quelle date, et demandent les états financiers, les déclarations de revenus, les registres des loyers et les certificats de conformité à leur échéance, en relançant jusqu'à leur réception.
Clauses restrictives testées, revue rédigée
Ils ventilent les nouveaux chiffres, recalculent le DSCR et chaque autre clause restrictive, signalent tout manquement et rédigent la revue annuelle pour approbation.
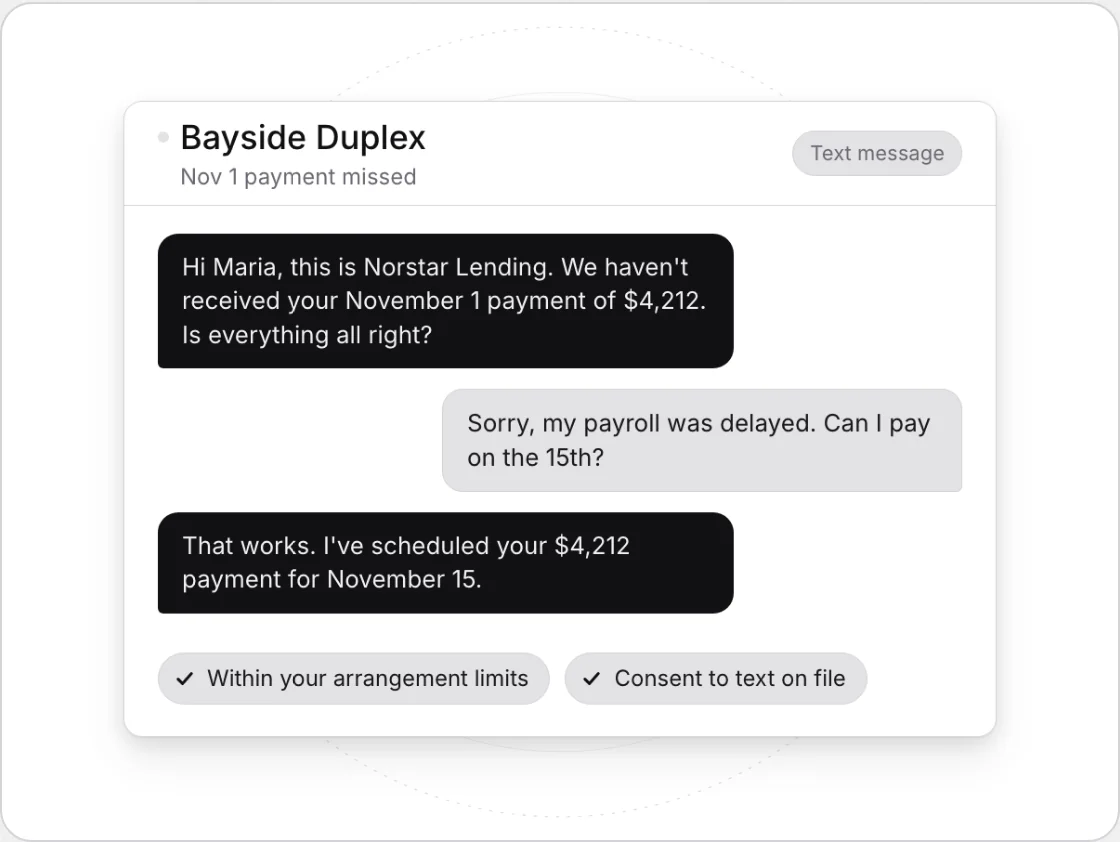
Des réponses aux emprunteurs, un suivi des paiements
Demandes et renouvellements
Les agents répondent aux appels et aux messages des emprunteurs par courriel, SMS et téléphone, traitent les demandes de remboursement, de prolongation et de changement de date de paiement selon vos règles, et joignent les emprunteurs avant l'échéance au sujet du renouvellement ou de la sortie.
Recouvrement en début de retard
Quand un paiement est manqué, les agents joignent l'emprunteur, cherchent à savoir ce qui s'est passé et conviennent d'une entente de paiement dans les limites de contact et les règles de consentement que vous fixez. Les comptes qui demandent l'intervention d'une personne sont confiés à votre équipe, avec la conversation jointe.
L'administration agentique des prêts est une administration des prêts où des agents IA font le travail qu'une équipe d'administration fait à la main : ils vérifient chaque prêt selon ses modalités, demandent ce que les emprunteurs doivent fournir au prêteur, répondent aux demandes des emprunteurs et relancent les paiements manqués. Le logiciel d'administration des prêts consigne le prêt, et les agents agissent à partir de ces données. Dans Sphera Credit, les agents travaillent dans le système de gestion de prêts ou dans le système d'administration que le prêteur utilise déjà, et le prêteur détermine ce que chaque agent peut faire seul.
Un administrateur de prêts gère un prêt après son financement, pour le compte du prêteur ou des investisseurs qui le détiennent. Le travail comprend l'application des paiements, le suivi de l'assurance et des taxes foncières, le suivi des clauses restrictives et des dates de déclaration, les réponses aux demandes de remboursement et de prolongation, la gestion des renouvellements et des échéances, et le suivi des paiements manqués. Les agents IA de Sphera Credit prennent en charge la surveillance, les conversations avec les emprunteurs et les relances, et l'équipe du prêteur les supervise et approuve tout ce qui modifie les modalités d'un prêt.
Les prêts immobiliers commerciaux, les prêts aux entreprises et les marges de crédit, les prêts hypothécaires privés (hard money), les prêts à la construction et les prêts à la consommation non garantis. Les tâches suivent les documents de chaque prêt : tests de clauses restrictives et revues annuelles sur les prêts commerciaux, révision des déboursés sur les prêts à la construction, suivi des échéances et des remboursements sur les prêts hypothécaires privés, et demandes liées au compte sur les prêts à la consommation.
Les agents lisent le billet de chaque prêt, consignent ce qu'il exige et vérifient le prêt selon ces modalités pendant toute sa durée. Ils vérifient chaque paiement selon le calendrier, confirment que l'assurance de l'immeuble est en vigueur et que les taxes foncières sont payées, vérifient qu'aucune nouvelle sûreté n'a été inscrite, suivent les réserves d'intérêts et surveillent les inscriptions de sûretés avant leur expiration, comme les renouvellements UCC (continuations) aux États-Unis et les renouvellements d'enregistrements PPSA au Canada. Toute modalité qui n'est plus respectée est signalée à l'équipe du prêteur.
Oui. Les agents tiennent l'échéancier de ce que chaque emprunteur doit fournir au prêteur et à quelle date. Ils demandent les états financiers à jour, les déclarations de revenus, les registres des loyers et les certificats de conformité à leur échéance, et relancent jusqu'à leur réception. Ils ventilent les nouveaux chiffres, recalculent chaque clause restrictive, comme le DSCR minimal et le taux d'occupation, testent les certificats de base d'emprunt (borrowing base) sur les marges de crédit, signalent tout manquement et rédigent la revue annuelle pour approbation.
Les emprunteurs joignent les agents par courriel, SMS ou téléphone. Les agents répondent aux questions sur le prêt, envoient les relevés de remboursement et reçoivent les demandes comme un changement de date de paiement, une prolongation ou un renouvellement : ils vérifient chaque demande selon les règles du prêteur et préparent le changement. Avant l'échéance, ils joignent l'emprunteur au sujet du renouvellement ou de la sortie. Le prêteur détermine quels changements un agent peut appliquer seul et lesquels exigent l'approbation d'une personne. Les demandes pour difficultés financières sont toujours confiées à l'équipe du prêteur.
Oui, du recouvrement en début de retard. Quand un paiement est manqué, les agents joignent l'emprunteur, cherchent à savoir ce qui s'est passé et conviennent d'une entente de paiement dans les limites fixées par le prêteur. Les comptes qui demandent l'intervention d'une personne, comme un différend ou une situation de difficultés financières, sont confiés à l'équipe du prêteur avec la conversation jointe.
Le prêteur fixe les règles dans lesquelles les agents travaillent : à quelle fréquence, à quelles heures selon le fuseau horaire de l'emprunteur et par quels canaux un emprunteur peut être joint. Le consentement de chaque emprunteur aux appels, aux SMS et aux courriels est consigné et vérifié avant chaque contact. Un différend, une situation de difficultés financières ou une demande de cesser les contacts met l'agent en pause et est confié à l'équipe du prêteur. Chaque appel est enregistré et transcrit, et la transcription est jointe au prêt.
C'est le prêteur qui décide. Il fixe un niveau d'autonomie pour chaque action qu'un agent peut accomplir : s'exécuter automatiquement, exiger une approbation humaine à chaque fois ou être complètement bloquée. L'équipe du prêteur fixe les modalités de toute prolongation et approuve chaque remboursement. Chaque exécution d'agent est consignée étape par étape : ce que l'agent a lu, ce qu'il a fait et pourquoi.
Non. Les agents prennent en charge la surveillance, les demandes et les relances courantes. L'équipe d'administration du prêteur supervise leur travail, s'occupe des exceptions et des situations de difficultés financières, et approuve chaque changement aux modalités d'un prêt : la même équipe peut ainsi administrer un portefeuille plus grand sans augmenter les effectifs.
Oui. Les agents travaillent dans le système de gestion de prêts de Sphera Credit ou par-dessus le système d'administration des prêts ou le système bancaire central que le prêteur utilise déjà, en lisant ce système et en inscrivant leurs mises à jour dans les mêmes dossiers.
Une collaboration avec Sphera Credit commence par une conversation sur les processus et les systèmes actuels du prêteur. Sphera Credit chiffre ensuite une évaluation sur place, au cours de laquelle son équipe examine les systèmes du prêteur et les intégrations entre eux, cartographie les processus d'affaires du prêteur et en propose de nouveaux, natifs de l'IA. Si le prêteur va de l'avant, l'équipe de Sphera Credit implante ces processus sur la plateforme Sphera avec l'équipe du prêteur.
La tarification de Sphera Credit est adaptée à chaque prêteur et comporte trois volets : l'évaluation sur place, l'implantation et des frais de plateforme récurrents. Sphera Credit chiffre l'évaluation séparément et la facture à l'heure, et le prêteur décide ensuite s'il implante la plateforme. L'implantation est aussi facturée à l'heure, car l'équipe de Sphera Credit travaille sur place avec le prêteur à la mise en place technique et à la gestion du changement. Les frais de plateforme sont fondés sur les résultats : ils suivent le volume de prêts sur la plateforme et évoluent donc avec la taille des activités du prêteur.
Dites-nous comment votre équipe administre les prêts aujourd'hui
Nous passerons en revue la façon dont votre équipe surveille les prêts et fait le suivi auprès des emprunteurs. Nous chiffrerons ensuite une évaluation sur place, au cours de laquelle notre équipe cartographie ce travail et conçoit les processus natifs de l'IA que nous implantons sur Sphera.