Le système d'exploitation IA des prêteurs hypothécaires privés
Retirez le travail manuel du dossier.
Ce que vous financez
Achat-rénovation-revente
Achat et rénovation dans un même prêt, dimensionné sur le coût et la valeur après rénovation.
Ratios clés- LTC
- ARV
Prêts relais
Prêts hypothécaires de premier et de deuxième rang à court terme, avec une sortie définie.
Ratios clés- LTV
- CLTV
Locatif et DSCR
Qualifié sur les loyers de l'immeuble par rapport au service de la dette.
Ratios clés- DSCR
- LTV
Construction neuve
Budgets, calendriers de déboursés et valeur à l'achèvement.
Ratios clés- LTC
- Loan-to-completed-value
Prêts alternatifs et de type B
Travailleurs autonomes, revenus déclarés et crédit entaché.
Ratios clés- GDS
- TDS
- LTV
Prêts de premier rang
Achats, refinancements et renouvellements de premier rang.
Ratios clés- LTV
- DTI
Tous vos dossiers dans une seule vue
L'étape et le statut sur un seul tableau
Chaque dossier actif, l'étape où il se trouve et la seule chose qu'il attend. Sans réunion de suivi.
Les dossiers bloqués remontent d'eux-mêmes
Un dossier qui n'avance plus remonte avant que l'emprunteur cesse de répondre.
Votre équipe travaille le même dossier en même temps
Fini le travail à la chaîne
Gestionnaire, analyste et souscripteur travaillent le même dossier en même temps, sans attendre leur tour.
Chaque changement apparaît aussitôt
Aucun verrouillage, aucune copie périmée, aucune version que seule une personne peut voir.
Un portail courtier qui répond en quelques secondes
Préqualification assistée par IA
Le courtier dépose la transaction et obtient une réponse indicative selon vos critères en moins d'une minute, avant même de monter le dossier.
Motivée par votre politique
Pas un calculateur. La réponse nomme le ratio prêt-valeur, la sortie et les exceptions, pour que le courtier sache quoi corriger avant de soumettre.
Un portail emprunteur à votre image
Votre nom, pas le nôtre
En marque blanche du début à la fin. L'emprunteur ne croise jamais un tiers au milieu de votre demande.
Il s'adapte au produit
Un dossier DSCR demande les baux. Un dossier de construction demande le calendrier des déboursés. Même portail, questions différentes.
Un agent qui recueille les documents
C'est lui qui relance
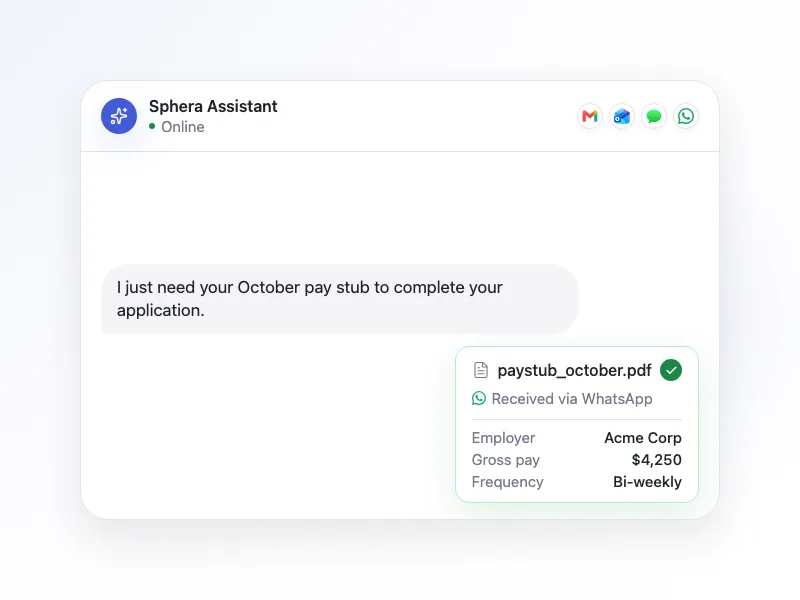
Il demande, lit et vérifie chaque document requis, et relance par courriel, texto et WhatsApp jusqu'à ce que rien ne manque.
Rien ne reste en attente d'une réponse
Les relances suivent leur propre calendrier, pas la mémoire de quelqu'un. Un dossier n'arrive à votre équipe que lorsqu'il peut vraiment être traité.
Branché sur les données que vous payez déjà
Vos fournisseurs actuels
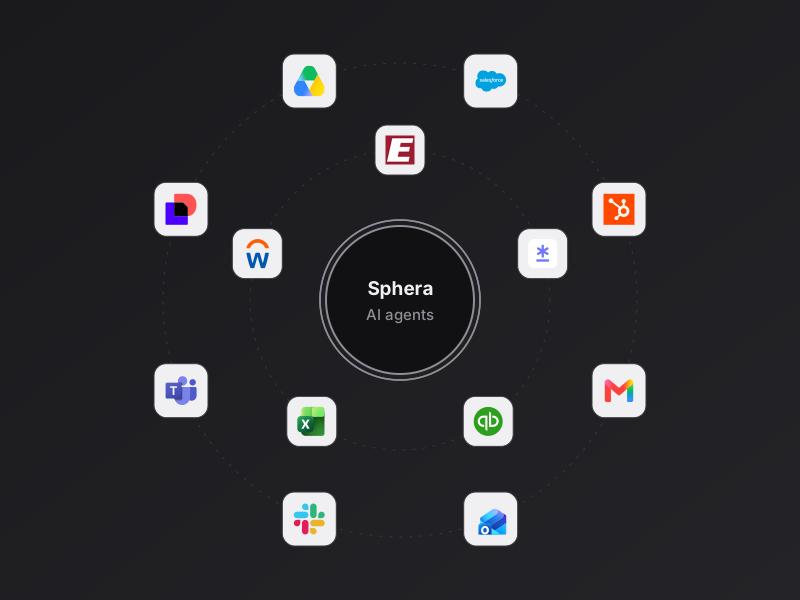
Bureau de crédit, données bancaires, identité, évaluation. Sphera les lit à travers les ententes que vous détenez déjà.
Dans vos propres outils
Les agents font le travail manuel entre vos systèmes. Votre équipe garde son CRM, sa boîte courriel, ses chiffriers et son LOS.
Votre politique de crédit, exécutée en flux décisionnels
Écrite par votre équipe de crédit
Des règles que vos souscripteurs peuvent modifier, tester sur d'anciens dossiers et valider avant toute demande réelle.
La décision demeure la vôtre
Sphera fait le traitement et la recommandation. L'approbation ne quitte jamais votre bureau.
Questions fréquentes des prêteurs hypothécaires privés
Sphera Credit est un système d'exploitation IA pour les prêteurs hypothécaires privés, appelés hard money lenders aux États-Unis. Il couvre l'origination, la souscription, le risque de crédit et la gestion des prêts : des agents IA présélectionnent les transactions soumises par les courtiers, recueillent les documents de l'emprunteur, de l'entité et de l'immeuble, révisent l'évaluation et l'étendue des travaux, dimensionnent le prêt, révisent les déboursés de construction, surveillent chaque prêt en cours selon les modalités de son billet à ordre jusqu'à l'échéance et préparent les rapports aux investisseurs. Les souscripteurs du prêteur révisent le travail et prennent chaque décision de crédit.
Sphera Credit prend en charge les prêts hypothécaires privés qui exigent une souscription manuelle. Cela comprend les prêts d'achat-rénovation-revente (fix and flip) et les prêts relais, les prêts locatifs et DSCR, la construction neuve, les prêts alternatifs et de type B pour les travailleurs autonomes ou les emprunteurs au crédit entaché, et les prêts hypothécaires de premier et de deuxième rang. Il s'adresse aux prêteurs privés et aux sociétés de placement hypothécaire (SPH) au Canada, ainsi qu'aux prêteurs hard money et aux prêteurs relais aux États-Unis.
Non. Sphera Credit peut mener l'origination de bout en bout en tant que système d'origination de prêts du prêteur, ou ses agents IA peuvent travailler par-dessus le système d'origination de prêts, le CRM et les chiffriers qu'un prêteur privé utilise déjà, en lisant ces systèmes et en inscrivant leurs mises à jour dans les mêmes dossiers. Sphera Credit prend en charge les deux approches et recommande la première aux prêteurs prêts à repenser la façon dont le travail se fait, car les systèmes conçus avant l'IA agentique n'ont jamais été pensés pour que des agents IA y travaillent.
Oui. Le courtier soumet une transaction dans le portail courtier, et les agents IA de Sphera Credit la lisent selon les critères de crédit du prêteur. Sphera Credit peut aussi se connecter aux boîtes de courriel de l'équipe d'origination du prêteur : les transactions que les courtiers envoient par courriel sont alors présélectionnées de la même façon. Dans les deux cas, la présélection produit une réponse indicative qui nomme le ratio prêt-valeur (LTV), la sortie et les exceptions, ce qui permet de corriger le dossier avant de le monter. La réponse est indicative, et chaque transaction demeure soumise à la souscription complète du prêteur.
L'assistant IA de Sphera Credit demande à l'emprunteur ou au courtier chaque document requis au dossier, comme les pièces d'identité, la promesse d'achat, la preuve de fonds, l'évaluation, ainsi que l'étendue des travaux et le budget. Il recueille et vérifie aussi les documents de l'entité, dont les statuts constitutifs et la convention d'exploitation, de même que le titre de propriété et l'assurance. Il lit chaque document à sa réception, signale ce qui manque ou est illisible, et relance par courriel, texto et WhatsApp jusqu'à ce que le dossier soit complet.
Oui. Les agents de Sphera Credit lisent l'évaluation ainsi que l'étendue des travaux et le budget de l'emprunteur, et vérifient la valeur après rénovation (ARV) par rapport à ces documents. Ils signalent ce que le souscripteur devrait examiner, par exemple une ARV supérieure aux ventes comparables de l'évaluation ou un budget qui omet une partie des travaux prévus. Chaque signalement renvoie à la page d'où il provient, et le souscripteur décide de la valeur retenue pour le prêt.
Sphera Credit calcule les ratios que prévoit la politique de crédit du prêteur, selon ses propres définitions. Pour les prêts hypothécaires privés, cela comprend le ratio prêt-valeur (LTV) et le ratio prêt-valeur combiné (CLTV), le ratio prêt-coût (LTC), le ratio prêt-valeur après rénovation (ARV) et le DSCR pour les prêts locatifs, ainsi que le GDS et le TDS pour les prêts alternatifs et de type B au Canada. Les agents peuvent travailler dans le modèle de dimensionnement Excel du prêteur et rédiger le sommaire des modalités (term sheet) ou la soumission, que l'équipe du prêteur révise et envoie.
Oui. Lorsqu'un emprunteur demande un déboursé, les agents de Sphera Credit lisent les factures et le rapport d'inspection et les rapprochent du budget approuvé. Ils préparent le déboursé pour la révision du prêteur, chaque écart étant signalé. L'équipe du prêteur approuve chaque déboursé avant la libération des fonds.
Oui. Les agents IA de Sphera Credit lisent le billet à ordre et l'hypothèque ou l'acte de fiducie (deed of trust) de chaque prêt en cours et en consignent les modalités : taux d'intérêt, calendrier des paiements, date d'échéance, frais de retard, intérêt en cas de défaut, modalités de remboursement anticipé, options de prolongation et engagements de l'emprunteur. Ils surveillent ensuite chaque prêt selon ces modalités pendant toute sa durée, comme le fait aujourd'hui un gestionnaire de prêts. Ils comparent chaque paiement au billet, suivent la réserve d'intérêts, confirment que l'assurance de l'immeuble est en vigueur et que les taxes foncières sont payées, vérifient qu'aucune nouvelle sûreté n'a été inscrite sur l'immeuble et suivent la date d'échéance. Avant l'échéance, ils communiquent avec l'emprunteur au sujet de sa sortie et assurent le suivi des demandes de prolongation et de remboursement. Toute modalité qui n'est plus respectée est signalée à l'équipe du prêteur, qui fixe les conditions de toute prolongation et approuve chaque remboursement.
Oui. Les agents de Sphera Credit préparent les rapports aux partenaires financiers à partir des données de prêts du prêteur. Cela comprend les relevés de portefeuille (loan tapes) pour les prêteurs d'entrepôt et les acheteurs de créances aux États-Unis, et les relevés aux investisseurs des sociétés de placement hypothécaire (SPH) au Canada. L'équipe du prêteur révise chaque rapport avant son envoi.
Sphera Credit relie chaque chiffre extrait par un agent à la page d'où il provient et consigne chaque exécution d'agent étape par étape : ce que l'agent a lu, ce qu'il a fait et pourquoi. Avant qu'un agent travaille sur de vrais dossiers, l'équipe du prêteur le rejoue dans AI Agent Studio sur des cas qu'elle a déjà traités et mesure son comportement. Le prêteur fixe aussi un niveau d'autonomie pour chaque action qu'un agent peut accomplir : s'exécuter automatiquement, exiger une approbation humaine à chaque fois ou être complètement bloquée.
Non. La politique de crédit du prêteur s'exécute sous forme de flux décisionnels que sa propre équipe de crédit rédige, teste et versionne. Les dossiers qui sortent des critères de crédit sont acheminés aux souscripteurs du prêteur ou à des agents IA qui recueillent et analysent des renseignements supplémentaires. Sphera Credit prépare le dossier et la recommandation, l'approbation demeure celle du prêteur, et chaque exécution d'agent est consignée étape par étape.
La tarification de Sphera Credit est adaptée à chaque prêteur hypothécaire privé et comporte deux volets : des frais d'implantation et des frais de plateforme récurrents. Les frais d'implantation dépendent de l'ampleur du déploiement, car l'équipe de Sphera Credit accompagne le prêteur tant pour la mise en place technique que pour la gestion du changement. Les frais de plateforme sont fondés sur les résultats : ils suivent le volume de prêts traité sur la plateforme et évoluent donc avec la taille des activités du prêteur.
Sphera Credit chiffre les données de ses clients en transit et au repos, et en limite l'accès par des permissions basées sur les rôles, l'authentification unique et l'authentification multifacteur. Les données des clients ne servent jamais à entraîner des modèles d'IA. Pour les prêteurs canadiens, Sphera Credit conserve les données dans des centres de données situés à Montréal et y exécute aussi l'inférence IA : les documents, les prompts et les réponses de l'IA restent donc au Canada. Pour les prêteurs américains, Sphera Credit conserve les données dans des centres de données situés aux États-Unis et y exécute aussi l'inférence IA : les documents, les prompts et les réponses de l'IA restent donc aux États-Unis. Chaque prêteur peut choisir la région où s'exécute son inférence IA.
Confiez-nous un dossier réel
Donnez-nous une demande en cours. Vous récupérez le dossier que votre souscripteur aurait monté.