Traitez plus de demandes sans agrandir votre équipe de souscription
Le processeur Sphera lit chaque document, extrait chaque donnée, calcule chaque ratio et relève chaque risque. Vos souscripteurs ouvrent un dossier de crédit complet plutôt qu'une pile de PDF, sur chaque demande au particulier comme à l'entreprise.
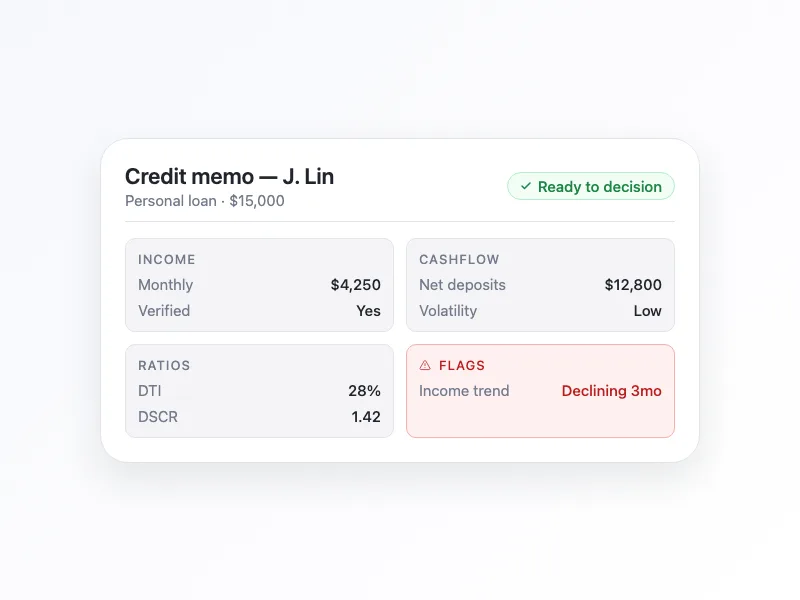
D'une seule passe, de l'admission au dossier de souscription complet
Transformez chaque document et flux de trésorerie en données structurées
Chaque type de document que touche votre produit
Talons de paie, T4, relevés bancaires personnels et d'entreprise, déclarations fiscales, exports de fournisseurs de paiement, âges de comptes clients et chèques annulés. Chaque champ arrive étiqueté, typé et traçable jusqu'à sa page source.
Données ligne par ligne depuis les flux bancaires
Les flux de banque ouverte et de terminaux de paiement arrivent en transactions, pas en PDF. Dépôts, paie, prélèvements automatiques et remboursements de prêts arrivent déjà catégorisés et rattachés au demandeur.
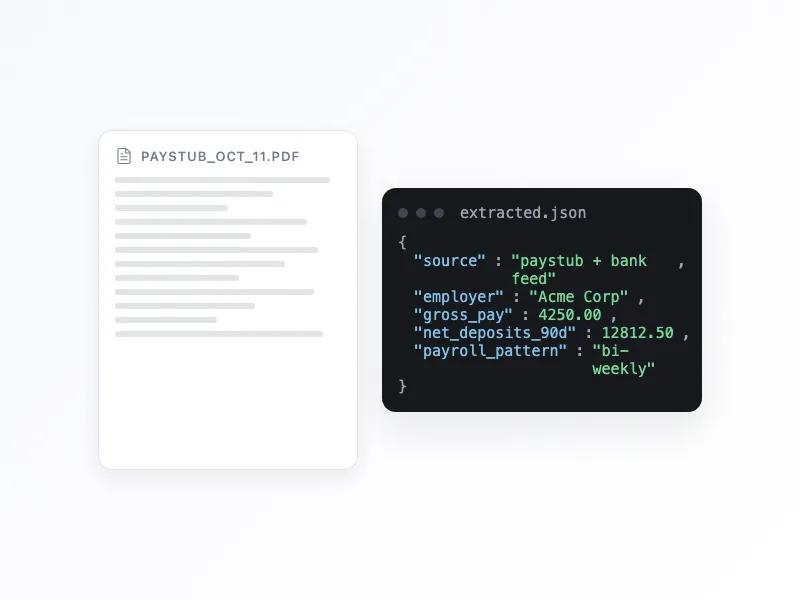
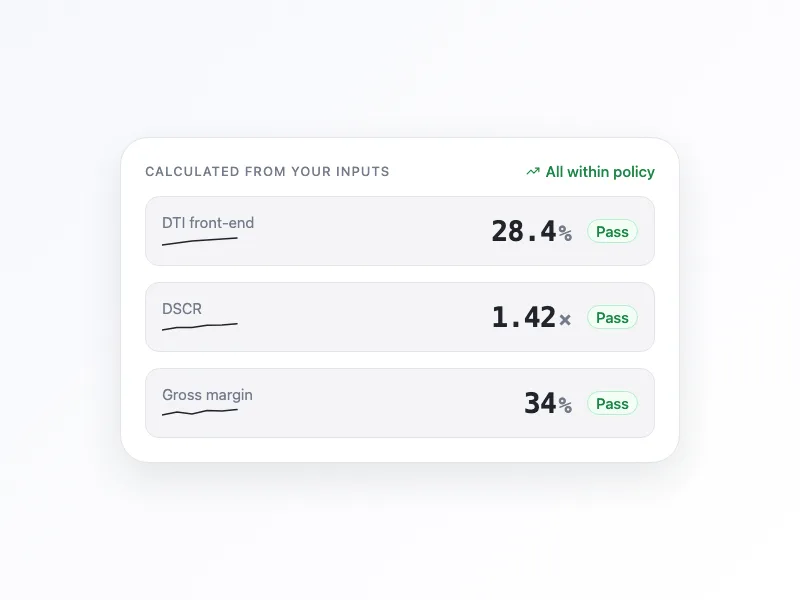
Chaque ratio dont votre note de crédit a besoin, calculé dès que les données arrivent
Des ratios liés à votre politique de crédit
RDT avant et après logement pour les dossiers au particulier. Ratio de couverture du service de la dette, ratio de liquidité générale, marges brute et nette pour les dossiers d'entreprise. Modifiez la formule par produit et le moteur recalcule dès que les données changent.
Tendance et saisonnalité sur l'ensemble du dossier
Tendance des revenus, volatilité des flux, concentration des dépôts et variation mois par mois ressortent en chiffres, pas en formules de chiffrier. Votre souscripteur ouvre un dossier avec le portrait déjà tracé.
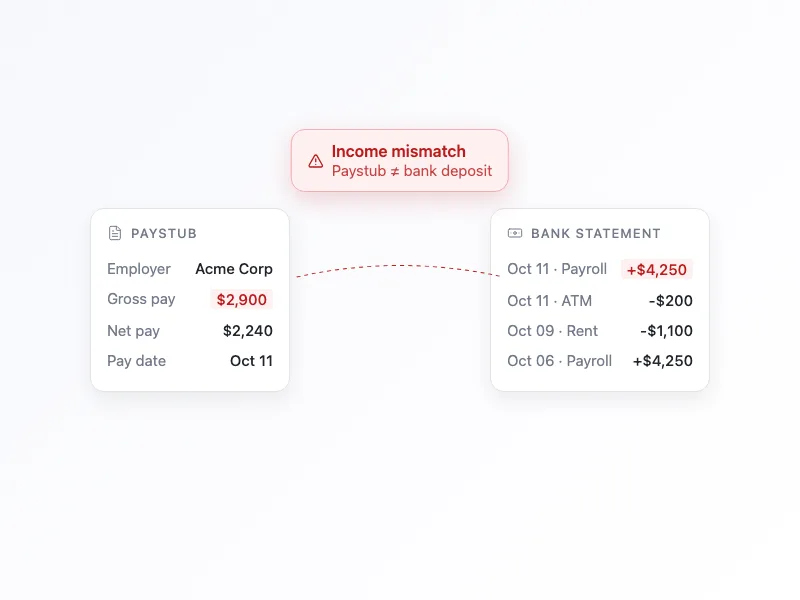
Repère ce qu'un souscripteur verrait à la cinquième lecture
Recoupe chaque chiffre avec chaque autre document
Trois talons de paie en baisse signalent un risque de revenu. Un dépôt bancaire qui ne colle pas au revenu déclaré signale un écart de divulgation. Une entreprise dont le principal client représente la moitié du chiffre d'affaires signale un risque de concentration.
Chaque signalement renvoie à sa preuve
Chaque signalement pointe vers la page, la ligne ou la transaction exacte qui l'a déclenché. Votre souscripteur vérifie la source en un clic, pas en fouillant dans les documents.
Combien de prêts de plus pourriez-vous traiter à effectif constant ?
Entrez vos chiffres. Le calculateur montre le coût et le temps par prêt aujourd'hui, puis ce que votre équipe pourrait traiter si Sphera retirait 30 % du travail manuel sur chaque dossier.
Souscripteurs et agents de prêt (ETP)
Le traitement des prêts de Sphera Credit lit chaque document d'un dossier de prêt, en extrait les données, calcule les ratios et relève les risques, pour les demandes de particuliers comme d'entreprises. Les souscripteurs ouvrent un dossier de crédit complet où chaque chiffre est traçable jusqu'à sa page source.
Sphera Credit peut lire tout document nécessaire à la souscription et en extraire les valeurs. Parmi les exemples courants : talons de paie, T4 et W-2, relevés bancaires personnels et d'entreprise, déclarations de revenus, états financiers, listes de loyers, évaluations immobilières, exports de fournisseurs de paiement et âges des comptes clients. Il reçoit aussi les flux de banque ouverte et de fournisseurs de paiement sous forme de transactions, où les dépôts, la paie, les prélèvements et les remboursements de prêts sont catégorisés et rattachés au demandeur.
Sphera Credit extrait les valeurs de deux façons : avec de grands modèles de langage, et avec des modèles d'extraction de plus haute précision qui utilisent des champs prédéfinis. Les prêteurs configurent un processeur de documents (Document Processor) pour chaque type de document : ils y conçoivent leur propre schéma de champs, en choisissant les champs à extraire et en définissant des structures imbriquées. Les champs extraits par un processeur de documents sont surlignés dans le document lui-même : le réviseur vérifie chaque valeur par rapport à sa source d'un coup d'œil, ce qui aide les équipes qui traitent un fort volume de demandes.
Sphera Credit calcule les ratios que prévoit la politique de crédit de chaque prêteur, et le prêteur peut définir la formule par produit. Pour les prêts à la consommation et les prêts hypothécaires résidentiels, cela comprend le ratio dette-revenu (DTI) avant et après logement, les ratios d'amortissement brut et total de la dette (GDS et TDS au Canada), le ratio paiement-revenu, le ratio prêt-valeur (LTV) et le ratio prêt-valeur combiné (CLTV) pour les hypothèques de deuxième rang. Pour l'immobilier commercial et les prêts DSCR, cela comprend le revenu net d'exploitation (NOI), le ratio de couverture du service de la dette (DSCR), le debt yield, le LTV, le cap rate et le break-even occupancy. Pour les prêts fix-and-flip et les prêts à la construction, cela comprend le ratio prêt-coût (LTC), le ratio prêt-valeur après rénovation (ARV) et le ratio prêt-valeur à l'achèvement (loan-to-completed-value). Pour les prêts aux entreprises, cela comprend le DSCR et le DSCR global, la couverture des charges fixes, le ratio dette-EBITDA, les ratios de liquidité générale et relative, le ratio dette-capitaux propres et les marges brute et nette, ainsi que la tendance des revenus, la volatilité des flux de trésorerie et la concentration des dépôts.
Sphera Credit recoupe chaque chiffre avec les autres documents du dossier. Il signale par exemple des talons de paie en baisse, un dépôt bancaire qui ne correspond pas au revenu déclaré ou une entreprise qui tire la moitié de son chiffre d'affaires d'un seul client. Chaque signalement renvoie à la page, à la ligne ou à la transaction exacte qui l'a déclenché.
Oui. Les souscripteurs posent une question sur un dossier de prêt en langage courant et Sphera Credit répond avec des citations directes des documents : chaque réponse peut donc être vérifiée dans le dossier lui-même.
Non. Sphera Credit prépare le dossier : il lit, extrait, calcule et signale. Le souscripteur révise un dossier complet, vérifie chaque signalement à sa source et prend la décision de crédit.
Dites-nous comment votre équipe traite les dossiers aujourd'hui
Nous passerons en revue la façon dont votre équipe lit et vérifie un dossier, et les systèmes qu'elle utilise. Nous chiffrerons ensuite une évaluation sur place, au cours de laquelle notre équipe cartographie ce travail et conçoit le processus natif de l'IA que nous implantons sur Sphera.