
Un immeuble commercial s'évalue selon trois méthodes : la méthode du revenu, qui convertit le revenu net d'exploitation en prix; la méthode de comparaison, qui ajuste les ventes récentes d'immeubles semblables; et la méthode du coût, qui ajoute la valeur du terrain au coût de reconstruction déprécié. L'évaluateur applique chaque méthode pertinente, puis concilie les résultats en une seule opinion de valeur. Les organismes de réglementation bancaire américains l'inscrivent dans leurs lignes directrices : le rapport doit inclure toute méthode, qu'il s'agisse du coût, du revenu ou de la comparaison, qui est applicable et nécessaire au mandat (lignes directrices interorganismes).
La méthode du revenu porte l'essentiel du poids pour un immeuble détenu pour ses loyers, puisque l'acheteur d'un immeuble loué paie pour ce revenu. La méthode de comparaison vérifie ce chiffre contre les prix réellement payés. La méthode du coût fixe un plafond : un acheteur paie rarement plus pour un immeuble existant que ce que coûterait la construction d'un immeuble neuf sur un terrain semblable.
| Méthode | Ce qu'elle mesure | Plus fiable pour | Moins fiable pour |
|---|---|---|---|
| Revenu | Revenu net d'exploitation divisé par un taux de capitalisation du marché, ou un modèle de flux sur plusieurs années | Bureaux, commerces, immeubles industriels et multilogements loués | Immeubles vacants et locaux occupés par leur propriétaire |
| Comparaison | Prix au pied carré, par logement ou par porte, tiré de ventes récentes ajustées | Marchés où des immeubles semblables se vendent souvent | Immeubles à vocation particulière et marchés peu actifs |
| Coût | Valeur du terrain plus coût de remplacement, moins la dépréciation | Constructions neuves et immeubles à vocation particulière | Immeubles anciens, dont la dépréciation est difficile à mesurer |
Prenons un immeuble industriel de 40 000 pieds carrés loué selon un bail net triple à 11,50 $ le pied carré : le locataire paie l'impôt foncier, l'assurance et l'entretien.
- Méthode du revenu. Un loyer de 460 000 $, moins une provision de 5 % pour inoccupation et créances irrécouvrables (23 000 $), donne un revenu brut effectif de 437 000 $. Le propriétaire assume encore 32 000 $ de charges que le bail ne refile pas, comme la gestion et une réserve pour la structure, ce qui laisse un revenu net d'exploitation (RNE) de 405 000 $. Des immeubles semblables se vendent à un taux de capitalisation de 6,75 %, d'où une valeur de 405 000 $ divisé par 0,0675, soit 6 000 000 $.
- Méthode de comparaison. Trois ventes récentes d'immeubles semblables, ajustées pour la taille, l'âge et l'emplacement, indiquent 146 $, 148 $ et 150 $ le pied carré. À 148 $, l'immeuble vaut 5 920 000 $.
- Méthode du coût. Le terrain vaut 1 200 000 $. Reconstruire le bâtiment coûterait 140 $ le pied carré, soit 5 600 000 $, moins une dépréciation de 20 % pour l'âge et l'usure (1 120 000 $). Le bâtiment vaut donc 4 480 000 $, et l'ensemble 5 680 000 $.
| Méthode | Valeur indiquée | Pondération dans ce cas |
|---|---|---|
| Revenu | 6 000 000 $ | 60 % |
| Comparaison | 5 920 000 $ | 30 % |
| Coût | 5 680 000 $ | 10 % |
| Valeur conciliée | environ 5 944 000 $ |
L'immeuble est loué et se trouve dans un marché actif : l'évaluateur s'appuie donc sur le revenu et la comparaison, et accorde peu de poids au coût. La pondération traduit ce jugement; ce n'est pas une formule. Le prêteur calcule ensuite le prêt à partir de cette valeur et du revenu, comme le montre notre explication de la façon dont un prêteur évalue et finance un immeuble commercial.
La valeur égale le revenu net d'exploitation divisé par le taux de capitalisation : elle monte avec le revenu et baisse quand le taux augmente. Le taux de capitalisation est le rendement de première année qu'accepte un acheteur qui paie comptant, c'est-à-dire le prix que le marché paie pour chaque dollar de revenu d'un immeuble.
Le revenu net d'exploitation correspond aux loyers et autres revenus, moins les charges d'exploitation : impôt foncier, assurance, services publics, réparations et gestion. Il exclut les versements hypothécaires, l'impôt sur le revenu et l'amortissement fiscal, si bien que deux acheteurs avec des prêts différents obtiennent le même RNE pour le même immeuble.
Le taux de capitalisation vient du marché, pas du propriétaire. L'évaluateur le tire des ventes récentes : le RNE de chaque vente comparable divisé par son prix donne le taux de cette vente, et l'éventail de plusieurs ventes fixe le taux de l'immeuble évalué.
Comme la valeur est le revenu divisé par le taux, chaque hausse du taux retire une part de valeur plus petite que la précédente. Avec le RNE de 405 000 $ de l'immeuble industriel, un passage de 5 % à 6 % fait tomber la valeur de 8,10 à 6,75 millions de dollars, une perte de 16,7 %. Le même point de hausse, de 7 % à 8 %, la fait passer de 5,79 à 5,06 millions, une perte de 12,5 %.
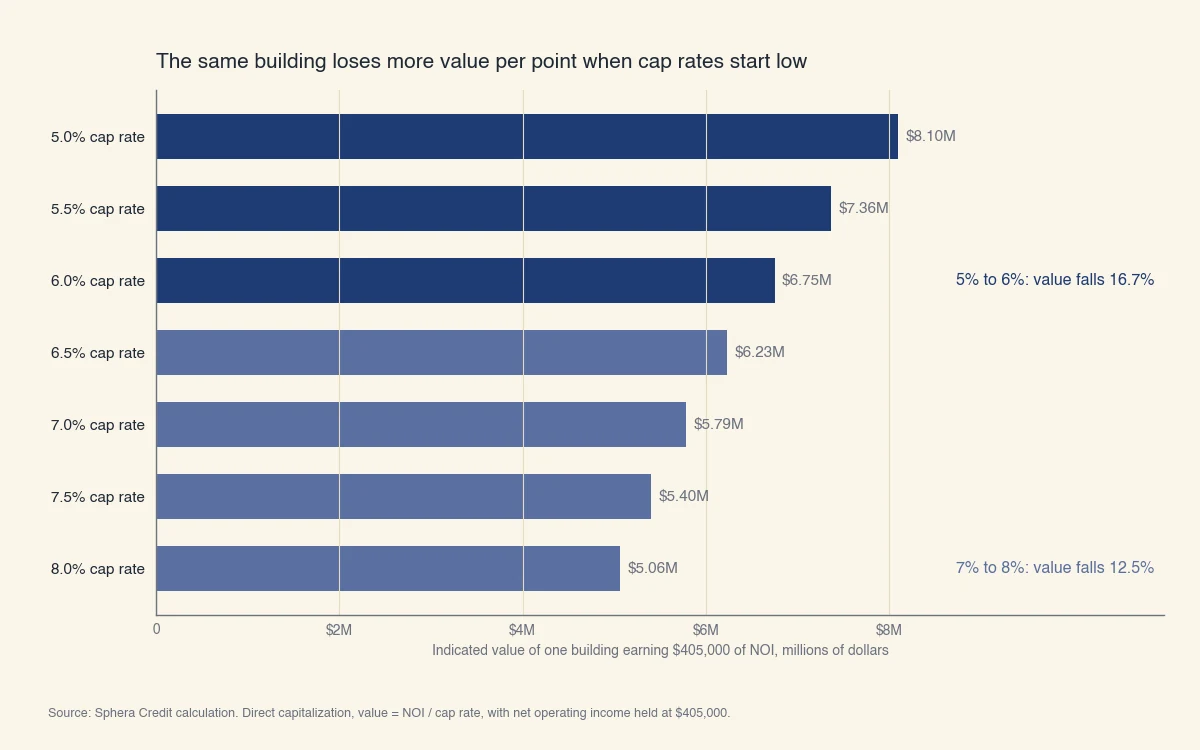
Source : Calcul de Sphera Credit. Capitalisation directe, valeur = RNE / taux de capitalisation, avec un revenu net d'exploitation fixé à 405 000 $.
Les propriétaires qui ont acheté à des taux bas en 2021 l'ont constaté directement. Le rendement du Trésor américain à 10 ans a été en moyenne de 1,53 % au quatrième trimestre de 2021 et de 4,45 % au quatrième trimestre de 2023 (FRED, DGS10). Pendant ce temps, les prix de l'immobilier commercial aux États-Unis sont passés d'une hausse de 15,6 % sur un an à une baisse de 10,7 % sur un an au deuxième trimestre de 2024, selon la série de la Banque des règlements internationaux (FRED, COMREPUSQ159N). Des coûts d'emprunt plus élevés ont poussé les acheteurs à exiger des taux de capitalisation plus élevés, et le revenu d'un immeuble achetait moins de valeur qu'avant.
Un taux unique suppose que le revenu de l'an prochain représente toutes les années suivantes. Cette hypothèse tombe quand un bail important échoit en cours de détention, quand les loyers sont très inférieurs au marché ou quand l'immeuble a besoin d'une nouvelle toiture la troisième année. Les analystes montent alors un pro forma, une projection année par année des revenus, des charges et des dépenses en capital, puis font une analyse des flux de trésorerie actualisés, qui ramène en dollars d'aujourd'hui les flux de chaque année et le prix de revente.
Le taux d'actualisation qui rend ces flux futurs égaux au prix d'achat est le taux de rendement interne (TRI). Le taux de capitalisation décrit une année de revenu; le TRI décrit tout le placement, y compris la sortie.
Les investisseurs trient de nombreux immeubles avant d'en évaluer un. Trois ratios font l'essentiel du tri :
- Le prix au pied carré pour les bureaux, les commerces et les immeubles industriels, comparé aux ventes récentes d'immeubles semblables.
- Le prix par logement ou par porte pour les immeubles multilogements, qui permet de comparer des immeubles de tailles différentes.
- Le multiplicateur du revenu brut, soit le prix divisé par le loyer brut annuel, qui ignore les charges et l'inoccupation et avantage donc les immeubles coûteux à exploiter.
Aucun de ces ratios ne remplace les trois méthodes. Ils indiquent quels immeubles méritent une évaluation.
Aux États-Unis, un prêteur réglementé doit obtenir un rapport d'un évaluateur certifié ou autorisé par l'État pour la plupart des transactions immobilières commerciales de plus de 500 000 $, alors qu'une opinion de valeur du courtier est une estimation de prix de vente que les organismes de réglementation n'acceptent pas comme évaluation du prêteur. Sous ce seuil, le prêteur doit tout de même obtenir une évaluation appropriée de l'immeuble donné en garantie, de sorte que le bien est évalué dans tous les cas (12 CFR 34.43).
| Transaction | Rapport d'un évaluateur certifié ou autorisé | Règle |
|---|---|---|
| Immobilier commercial, 500 000 $ ou moins | Non exigé; une évaluation simplifiée est exigée | 12 CFR 34.43(a)(13) |
| Immobilier résidentiel, 400 000 $ ou moins | Non exigé; une évaluation simplifiée est exigée | 12 CFR 34.43(a)(1) |
| Prêt aux entreprises de 1 million $ ou moins, non remboursé principalement par les loyers ou la vente de l'immeuble | Non exigé; une évaluation simplifiée est exigée | 12 CFR 34.43(a)(5) |
| Immobilier commercial de plus de 500 000 $ | Exigé, sauf autre exemption | 12 CFR 34.43 |
Ces seuils s'appliquent aux institutions surveillées par l'Office of the Comptroller of the Currency; la Réserve fédérale et la FDIC appliquent des règles parallèles. Un acheteur privé qui paie comptant n'y est pas soumis, mais commande souvent un rapport d'évaluation pour appuyer son prix.
Non. Une opinion de valeur du courtier (BOV) est l'estimation, par un courtier commercial, du prix de vente d'un immeuble, souvent préparée pour obtenir un mandat. L'évaluateur qui suit les normes USPAP doit rester indépendant du résultat; le courtier, lui, est payé quand l'immeuble se vend. Les lignes directrices interorganismes tranchent : une méthode qui fournit un prix de vente ou d'inscription, comme une opinion de prix de courtier, ne peut pas servir d'évaluation, notamment parce qu'elle ne donne pas la valeur marchande du bien (lignes directrices interorganismes).
Une BOV reste utile. Elle est rapide, reflète ce que paient les acheteurs que connaît le courtier et comprend souvent un plan de mise en marché. Traitez-la comme une opinion de prix, pas comme le chiffre sur lequel un prêteur prêtera.
Au Canada, l'Institut canadien des évaluateurs (ICE) délivre deux titres, et un seul couvre l'immobilier commercial. Le titulaire du titre AACI peut accepter tout mandat d'évaluation et de consultation sur des immeubles résidentiels, commerciaux, industriels, institutionnels, agricoles, des terrains et des immeubles à usage particulier, alors que le titre CRA se limite aux habitations d'au plus quatre logements et aux terrains résidentiels non bâtis (Institut canadien des évaluateurs). Les membres suivent les Normes uniformes de pratique professionnelle en matière d'évaluation au Canada (NUPPEC) (ICE).
La limite de quatre logements est la même ligne qui sépare le financement résidentiel du financement commercial. Un immeuble de six logements exige un évaluateur AACI pour la même raison qu'il exige un prêt hypothécaire commercial : on l'évalue selon ses loyers.
Aucun organisme de réglementation ne publie de barème : le prix découle de l'étendue du mandat. Quatre éléments le font varier :
- Le type d'immeuble et sa complexité. Un immeuble à locataire unique avec un seul bail demande moins de temps qu'un centre commercial comptant des dizaines de baux.
- Les méthodes exigées. La méthode du coût sur un immeuble à vocation particulière ajoute une estimation du coût de remplacement.
- Le format du rapport. Un rapport narratif complet coûte plus cher qu'un rapport restreint à l'usage du client.
- L'échéance et l'emplacement. Un travail urgent ou un site éloigné coûte plus cher.
Demandez à deux ou trois évaluateurs de soumissionner sur le même mandat écrit, pour comparer le même travail.
Les ventes comparables viennent des actes de vente publics, qui confirment le prix et la date, et des courtiers et évaluateurs qui connaissent les conditions derrière chaque transaction. L'acte indique qu'un immeuble s'est vendu 5,9 millions de dollars; il ne dit pas que le vendeur a accordé six mois de loyer gratuit ni que l'acheteur a repris un bail sous le prix du marché. L'évaluateur confirme chaque vente auprès d'une des parties avant de l'ajuster et privilégie les ventes des six à douze derniers mois.
Les erreurs les plus courantes consistent à faire la moyenne des trois méthodes, à capitaliser le revenu présenté par le vendeur plutôt que celui que l'acheteur recevra vraiment, et à prendre un prix demandé ou une valeur unique pour la réponse. Chacune peut déplacer le chiffre de centaines de milliers de dollars sur un immeuble de taille moyenne.
Non. Une valeur conciliée pondère chaque méthode selon sa fiabilité pour cet immeuble. Dans l'exemple industriel, la méthode du coût reçoit 10 %, parce que la dépréciation d'un vieil immeuble est difficile à mesurer. Pour une installation neuve construite sur mesure, sans ventes dans le marché, la pondération s'inverse et la méthode du coût peut peser le plus.
Pas sans vérification. Les vendeurs présentent souvent un RNE historique, celui des douze derniers mois, parfois avec des charges réduites. Les évaluateurs et les prêteurs capitalisent un RNE normalisé et prospectif : inoccupation du marché, frais de gestion même quand le propriétaire gère lui-même, et réserve de remplacement. Pour l'immeuble industriel, oublier les 32 000 $ de charges non refilées ajouterait environ 474 000 $ de valeur à un taux de 6,75 %.
Non. Le taux d'une annonce est le RNE du vendeur divisé par le prix demandé : c'est un chiffre de mise en marché. Le taux du marché vient des ventes conclues. Les deux peuvent différer d'un demi-point, et au revenu de l'immeuble industriel, passer de 6,75 % à 7,25 % change la valeur d'environ 414 000 $.
Non. La valeur marchande est le prix entre un acheteur et un vendeur typiques et bien informés. La valeur d'investissement est ce que vaut l'immeuble pour un acheteur précis, avec son propre financement, sa situation fiscale et ses projets. Les évaluateurs indiquent aussi une valeur actuelle pour l'immeuble tel quel et une valeur stabilisée une fois la location ou les rénovations terminées. Beaucoup de prêteurs fixent le premier prêt sur la valeur actuelle d'un projet inachevé, ce qui explique que le plan d'un acheteur à valeur ajoutée se reflète rarement dans le premier montant prêté.
Pour la façon dont un prêteur lit le reste d'un dossier commercial, voyez en quoi la souscription immobilière diffère entre les prêts résidentiels et commerciaux. Le centre d'apprentissage en immobilier commercial regroupe le reste de cette série.