
Qu'est-ce que l'immobilier commercial?
L'immobilier commercial regroupe les biens détenus pour produire un revenu, et sa caractéristique déterminante est que sa valeur découle du revenu qu'il génère plutôt que du prix de vente d'immeubles semblables. Cette seule différence gouverne presque tout le reste: la façon dont le bien est évalué, la façon dont il est financé, qui l'achète, et pourquoi un même immeuble peut être résidentiel une année et commercial l'année suivante.
La plupart des définitions commencent par une liste de types d'immeubles: bureaux, commerces, entrepôts, hôtels. La liste est utile et vous la trouverez plus bas, mais elle ne définit rien. Elle vous laisse incapable de classer un centre d'entreposage libre-service, un terrain vacant, une tour de télécommunication ou un immeuble de six logements. Chacun de ces biens relève de l'immobilier commercial, et aucun ne ressemble aux autres.
Qu'est-ce qui rend un bien commercial plutôt que résidentiel?
Le test tient à la façon dont un acheteur ou un évaluateur arrive au prix.
Une maison est évaluée par comparaison des ventes: l'évaluateur repère des ventes récentes de maisons semblables à proximité, ajuste pour les différences et arrive à un chiffre. La maison ne produit aucun revenu, alors il n'y a rien d'autre à mesurer.
Un immeuble commercial est évalué par la méthode du revenu: l'évaluateur estime le revenu annuel que l'immeuble produira, puis convertit ce revenu en valeur à l'aide d'un rendement de marché. L'immeuble est traité comme une suite de paiements avec un toit par-dessus.
Voilà pourquoi un immeuble de quatre logements et un immeuble de cinq logements se situent de part et d'autre d'une ligne qui n'a rien à voir avec la brique. Voilà aussi pourquoi un terrain à développer compte comme commercial même s'il ne produit rien aujourd'hui. L'acheteur paie pour un revenu qui n'existe pas encore.
Quels sont les principaux types d'immobilier commercial?
Les biens commerciaux sont regroupés en catégories d'actifs selon le type de locataire qu'ils servent, parce que le type de locataire détermine la durée du bail, le risque d'inoccupation et le coût de relouer l'espace. Un prêteur et un évaluateur demanderont tous deux à quelle catégorie appartient l'immeuble avant de demander quoi que ce soit d'autre.
| Catégorie d'actifs | Ce qu'elle regroupe | Durée de bail typique |
|---|---|---|
| Bureaux | Locataires professionnels, de la tour à locataire unique au parc de banlieue | 5 à 10 ans |
| Commerce de détail | Locaux sur rue, centres linéaires, centres commerciaux fermés, magasins isolés | 5 à 10 ans, souvent avec loyer à pourcentage |
| Industriel | Entrepôts, distribution, fabrication légère, entreposage frigorifique | 3 à 10 ans |
| Multirésidentiel | Immeubles résidentiels locatifs de cinq logements ou plus | 1 an, renouvelé |
| Hôtellerie | Hôtels et motels, où le « bail » est une nuitée | À la nuit |
| Usage spécialisé | Entreposage libre-service, centres de données, cliniques, résidences pour aînés | Très variable |
| Terrain | Parcelles détenues pour développement ou laissées vacantes | Aucun bail |
Le multirésidentiel est celui qui surprend. Un immeuble de 60 logements héberge des familles exactement comme le fait une maison, et il demeure un bien commercial, parce que le propriétaire le détient pour le loyer et que tout prêteur l'évalue selon son registre des loyers.
Que signifient les catégories A, B et C?
À l'intérieur d'une catégorie d'actifs, les immeubles sont classés par qualité. Les immeubles de catégorie A sont les plus récents et les mieux situés, avec des systèmes mécaniques à jour et les loyers les plus élevés de leur marché. Les immeubles de catégorie B sont plus anciens ou moins bien situés, obtiennent des loyers moyens, et représentent l'essentiel de ce qui se transige réellement. Les immeubles de catégorie C offrent un espace fonctionnel à des loyers sous le marché, ont souvent 30 ans ou plus et attendent des travaux majeurs.
Ces catégories sont des conventions plutôt que des définitions. Aucun organisme ne les certifie, et un immeuble de catégorie A dans une petite ville serait souvent un immeuble de catégorie B au centre-ville d'une grande.
Comment mesure-t-on et affiche-t-on l'espace commercial?
Le loyer commercial est affiché au pied carré par année dans la majeure partie du Canada et des États-Unis. Un local de 3 000 pieds carrés à 22 $ le pied carré coûte donc 66 000 $ par année, soit 5 500 $ par mois. Certains marchés canadiens et la plupart des annonces d'appartements américaines affichent plutôt un montant mensuel, ce qu'il vaut mieux confirmer avant de comparer deux locaux.
La superficie elle-même a deux définitions. La superficie utile est l'espace que le locataire occupe seul. La superficie locative y ajoute la part du locataire dans les halls, les corridors et les salles d'eau. Le rapport entre les deux est le facteur de majoration, couramment de 10 % à 20 % dans les immeubles de bureaux, et le loyer est facturé sur la superficie locative. Deux locaux annoncés au même taux et à la même superficie locative peuvent donc offrir des espaces réels sensiblement différents.
Comment les baux commerciaux répartissent-ils les charges d'exploitation?
Chaque bail commercial répond à une question: qui paie les taxes foncières, les assurances et l'entretien. Trois structures couvrent l'essentiel du marché.
- Bail brut. Le locataire paie un seul montant de loyer et le locateur absorbe les charges d'exploitation à même ce montant. Courant dans les tours de bureaux et pour les petits locaux dont le locataire veut un montant mensuel prévisible.
- Bail net. Le locataire paie un loyer de base plus une part des charges d'exploitation. Le bail net simple ajoute les taxes foncières, le bail net double ajoute les assurances, et le bail net triple ajoute l'entretien. Le net triple est la structure habituelle pour le commerce de détail et l'industriel.
- Bail à pourcentage. Le locataire paie un loyer de base plus un pourcentage des ventes au-delà d'un seuil convenu. Standard dans les centres commerciaux fermés, où le marketing et l'achalandage du locateur font partie de ce que le locataire achète.
La structure change le sens d'un même loyer affiché. Un loyer brut de 20 $ le pied carré et un loyer net triple de 20 $ le pied carré sont deux ententes différentes, parce que la seconde ajoute les charges par-dessus. Comparer deux locaux exige donc de les ramener d'abord à la même base.
Où se situe la ligne entre le résidentiel et le commercial?
Au Canada comme aux États-Unis, la ligne de partage pratique pour les immeubles résidentiels locatifs se situe à cinq logements: de un à quatre logements se finance comme du résidentiel, cinq et plus se finance comme du commercial. L'immeuble ne change pas. Le financement offert, lui, change du tout au tout.
Du côté américain, Fannie Mae achète ou titrise des prêts hypothécaires de premier rang garantis par des biens résidentiels « lorsque le bâtiment compte de un à quatre logements » (Fannie Mae Selling Guide B2-3-01). Un cinquième logement place le bien hors de ce programme et dans le financement commercial multirésidentiel.
Du côté canadien, le même seuil figure dans les règles d'assurance multi-logements de la SCHL, où un projet « doit compter au moins 5 logements » pour être admissible à MLI Select (SCHL).
Ce qui se trouve de part et d'autre de cette ligne compte davantage que la ligne elle-même:
- Quatre logements ou moins. Le prêt est souscrit principalement sur le revenu personnel et le dossier de crédit de l'emprunteur. L'amortissement s'étale généralement sur 25 à 30 ans. Le taux est fixé à partir des références hypothécaires résidentielles.
- Cinq logements ou plus. Le prêt est souscrit principalement sur le revenu de l'immeuble. La solvabilité de l'emprunteur compte toujours, mais l'immeuble doit assurer son propre service de la dette. Le terme est plus court que l'amortissement, de sorte que le prêt vient à échéance avec un solde encore impayé.
Ce dernier point est celui que les nouveaux venus manquent le plus souvent. Un prêt hypothécaire commercial avec un amortissement de 25 ans et un terme de 5 ans ne disparaît pas la cinquième année. Il doit être refinancé, et si les valeurs ou les taux ont bougé contre le propriétaire entretemps, c'est au refinancement que la perte se matérialise.
Comment un prêteur évalue-t-il et finance-t-il un immeuble commercial?
Un prêteur traite quatre chiffres dans l'ordre: le revenu net d'exploitation, puis la valeur, puis la dette que le revenu peut soutenir, puis la dette que la garantie peut soutenir. Le prêt correspond au plus petit des deux derniers. Un exemple chiffré rend la séquence concrète.
Prenons un petit centre linéaire qui encaisse 240 000 $ de loyers annuels, avec une provision d'inoccupation de 5 % et 54 000 $ de charges d'exploitation annuelles (taxes foncières, assurances, entretien des aires communes, gestion).
- Revenu brut effectif. 240 000 $ moins 5 % d'inoccupation donne 228 000 $.
- Revenu net d'exploitation. 228 000 $ moins 54 000 $ de charges donne un RNE de 174 000 $. Le RNE exclut volontairement le service de la dette et l'impôt, afin que deux acheteurs financés différemment mesurent l'immeuble de façon identique.
- Valeur. On divise le RNE par le taux de capitalisation du marché, soit le rendement qu'accepterait un acheteur sans dette. À un taux de capitalisation de 6,5 %, 174 000 $ divisé par 0,065 donne une valeur d'environ 2 677 000 $.
- Le prêt. Deux tests distincts s'appliquent.
Le premier est le ratio de couverture du service de la dette (RCD), soit le RNE divisé par le paiement hypothécaire annuel. Les prêteurs exigent couramment au moins 1,25, c'est-à-dire que l'immeuble gagne 25 % de plus que le paiement. À un minimum de 1,25, le service de la dette annuel peut atteindre au plus 174 000 $ divisé par 1,25, soit 139 200 $. À un taux de 6 % sur un amortissement de 25 ans, ce paiement soutient environ 1,8 million de dollars de dette.
Le second est le ratio prêt-valeur, soit le prêt divisé par la valeur évaluée. Pour un bien productif de revenu amélioré, les autorités bancaires américaines fixent une limite prudentielle de 85 %, à côté de 65 % pour le terrain brut, 75 % pour l'aménagement de terrain et 80 % pour la construction commerciale et multirésidentielle (Lignes directrices interorganismes sur les prêts immobiliers). La plupart des prêteurs se tiennent bien en deçà du plafond. À 70 %, la garantie soutient environ 1 874 000 $.
Le prêt correspond au moindre des deux, alors cet immeuble emprunte environ 1,8 million de dollars, limité par la couverture plutôt que par la garantie. C'est le cas habituel, et c'est pourquoi un propriétaire qui hausse le RNE hausse à la fois la valeur et la capacité d'emprunt du même immeuble.
Qui prête réellement sur l'immobilier commercial?
L'encours des prêts hypothécaires commerciaux et multirésidentiels aux États-Unis a dépassé 5,02 billions de dollars au premier trimestre de 2026, et il est détenu par quatre groupes principaux et une longue série de détenteurs plus petits.
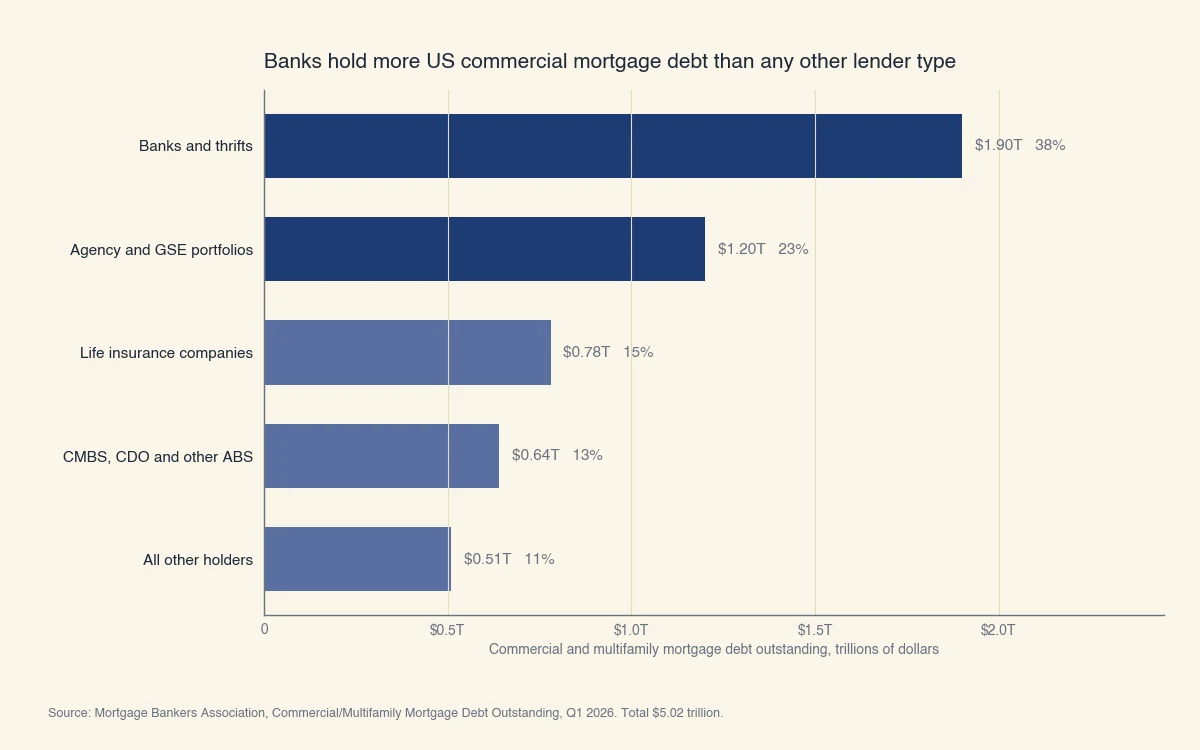
Source : Mortgage Bankers Association, Commercial/Multifamily Mortgage Debt Outstanding, T1 2026. Compilé à partir des Comptes financiers des États-Unis de la Réserve fédérale, du Quarterly Banking Profile de la FDIC et des données de Trepp LLC.
Chaque groupe prête différemment. Les banques détiennent la plus grande part à 38 %, sont les plus souples sur la structure et les plus rapides à modifier leur tarification. Les programmes des organismes fédéraux et des entreprises parapubliques se concentrent dans le multirésidentiel, où ils détiennent la moitié de l'encours, et offrent les termes les plus longs. Les compagnies d'assurance vie recherchent des actifs stabilisés et bien situés et cotent des taux fixes sur de longues périodes. Les prêteurs titrisés regroupent les prêts en obligations, ce qui rend leur tarification concurrentielle et leurs conditions rigides après la clôture.
Si le vocabulaire de la souscription vous est peu familier, nos articles sur ce qu'est la souscription et sur la souscription en immobilier détaillent le processus.
Quels sont les principaux risques en immobilier commercial?
Les trois risques qui distinguent le commercial du résidentiel sont l'inoccupation, la concentration des locataires et l'écart entre le terme d'un prêt et son amortissement. Les trois découlent du même fait: la valeur est le revenu, alors tout ce qui interrompt le revenu frappe la valeur directement.
L'inoccupation coûte plus cher et dure plus longtemps. Un logement vacant se reloue en quelques semaines à un loyer de marché connu. Un local industriel vacant de 20 000 pieds carrés peut rester vide un an, et le locateur paie habituellement les améliorations locatives et les commissions de courtage pour le remplir. Ces coûts arrivent précisément au moment où le revenu s'est arrêté.
La concentration des locataires transforme une seule décision de crédit en tout le placement. Un immeuble à locataire unique affiche un taux d'occupation de 100 % jusqu'au jour où il affiche 0 %. Propriétaires et prêteurs examinent donc la solidité financière du locataire et la durée résiduelle moyenne pondérée des baux, parce qu'un locataire solide avec 11 mois à courir représente un risque différent d'un locataire plus faible avec neuf ans à courir.
L'écart de refinancement est le risque le plus propre à la dette commerciale. Un prêt hypothécaire commercial est couramment consenti avec un amortissement de 25 ans et un terme de 5 ou 10 ans, de sorte qu'un solde important reste dû à la fin du terme. Le propriétaire doit le refinancer. Si les taux de capitalisation ont monté ou que le RNE a baissé depuis l'octroi, l'immeuble s'évalue moins cher, le nouveau prêt est plus petit, et le propriétaire doit injecter des liquidités ou vendre. Environ un cinquième des soldes hypothécaires commerciaux américains vient à échéance chaque année, ce qui explique pourquoi les échéances de prêts sont surveillées d'aussi près que les loyers.
Rien de tout cela ne fait du commercial un moins bon actif que le résidentiel. Cela en fait un actif différent, évalué et financé sur la solidité d'un flux contractuel plutôt que sur la paie de l'emprunteur.
En quoi l'immobilier commercial diffère-t-il entre le Canada et les États-Unis?
Les catégories d'actifs et le seuil de cinq logements sont les mêmes des deux côtés de la frontière, tandis que le vocabulaire des baux, les programmes de financement assuré et les droits de mutation ne le sont pas. Les praticiens qui travaillent dans les deux marchés se font prendre par le vocabulaire en premier.
| Canada | États-Unis | |
|---|---|---|
| Charges récupérables | TMI, pour taxes, entretien et assurances | NNN ou net triple, pour les mêmes trois postes |
| Financement multirésidentiel assuré | SCHL MLI Select, jusqu'à 95 % de la valeur et jusqu'à 50 ans d'amortissement | Programmes multirésidentiels de Fannie Mae et Freddie Mac |
| Droits sur la transaction | Droits de mutation provinciaux, plus une taxe municipale dans certaines villes | Droits de mutation étatiques et de comté, taux fixés localement |
| Référence de taux directeur | Banque du Canada | Réserve fédérale |
TMI et NNN décrivent la même entente en mots différents: le locataire paie une part proportionnelle des taxes foncières, de l'entretien de l'immeuble et des assurances, en plus du loyer de base. Une fiche canadienne annonce un loyer de base plus le TMI; une fiche américaine pour la même entente annonce un loyer net triple. Dans les deux marchés, le locateur estime le montant annuel, le facture mensuellement, puis le rapproche des coûts réels après la fin de l'exercice et rembourse ou facture la différence.
La différence de financement est plus grande que la différence de vocabulaire. Le programme MLI Select de la SCHL assure les prêts résidentiels multi-logements jusqu'à 95 % de la valeur avec un amortissement pouvant atteindre 50 ans pour les projets qui accumulent assez de points en abordabilité, en efficacité énergétique et en accessibilité (SCHL). Comme le prêt porte une assurance gouvernementale, le prêteur le tarifie bien en deçà d'un prêt commercial non assuré. Rien dans le marché américain ne combine ce ratio prêt-valeur et cet amortissement pour le même actif.
Les attentes de taux diffèrent aussi, puisque les deux banques centrales agissent indépendamment. Nos pages sur le taux préférentiel actuel et sur la transmission des hausses de taux aux prêts hypothécaires américains suivent chacun des deux côtés.
Pour la suite de ce secteur, incluant l'évaluation, la location, le courtage et les carrières, commencez par le centre d'apprentissage en immobilier commercial.